Debt Payoff Planner: Tracker
Kula śnieżna czy lawina?
Dwa sposoby na wykorzystanie dodatkowej wpłaty. Porównaj kolejność spłaty, czas i szacowane odsetki.

Kula śnieżna: najmniejszy dług najpierw
Wpłacaj regularną kwotę na każdy dług. Dodatkowe pieniądze przeznacz na najmniejsze saldo. Wcześniejsze zamknięcie małego długu może pomóc utrzymać motywację.

Lawina: najwyższe oprocentowanie najpierw
Wpłacaj regularną kwotę na każdy dług. Dodatkowe pieniądze przeznacz na dług o najwyższym oprocentowaniu rocznym. W ten sposób zaczynasz od droższego długu. Porównaj konkretne szacunki dla swoich wpłat.
Przykład obliczeń
Trzy długi: karta kredytowa — 3250 USD przy 24,99% (95 USD/miesiąc); kredyt samochodowy — 8400 USD przy 6,5% (210 USD/miesiąc); rachunek medyczny — 640 USD przy 0% (25 USD/miesiąc). Obie strategie spłaty uwzględniają dodatkowe 150 USD miesięcznie. Wszystkie kwoty w przykładzie są w USD.
| Metoda | Miesiące | Szacowane odsetki |
|---|---|---|
| Tylko regularne wpłaty | 61 | 3587,67 USD |
| Najwyższe oprocentowanie najpierw | 29 | 1427,12 USD |
| Najmniejsze saldo najpierw | 30 | 1618,61 USD |
W planie bazowym każdy dług ma tylko własną regularną wpłatę, bez dodatkowych kwot ani przenoszenia uwolnionych wpłat. Obie strategie dodają 150 USD miesięcznie i wykorzystują uwolnione wpłaty od następnego miesiąca. Niewykorzystana część ostatniej wpłaty nie przechodzi na inny dług w tym samym miesiącu.
Otwórz kalkulator
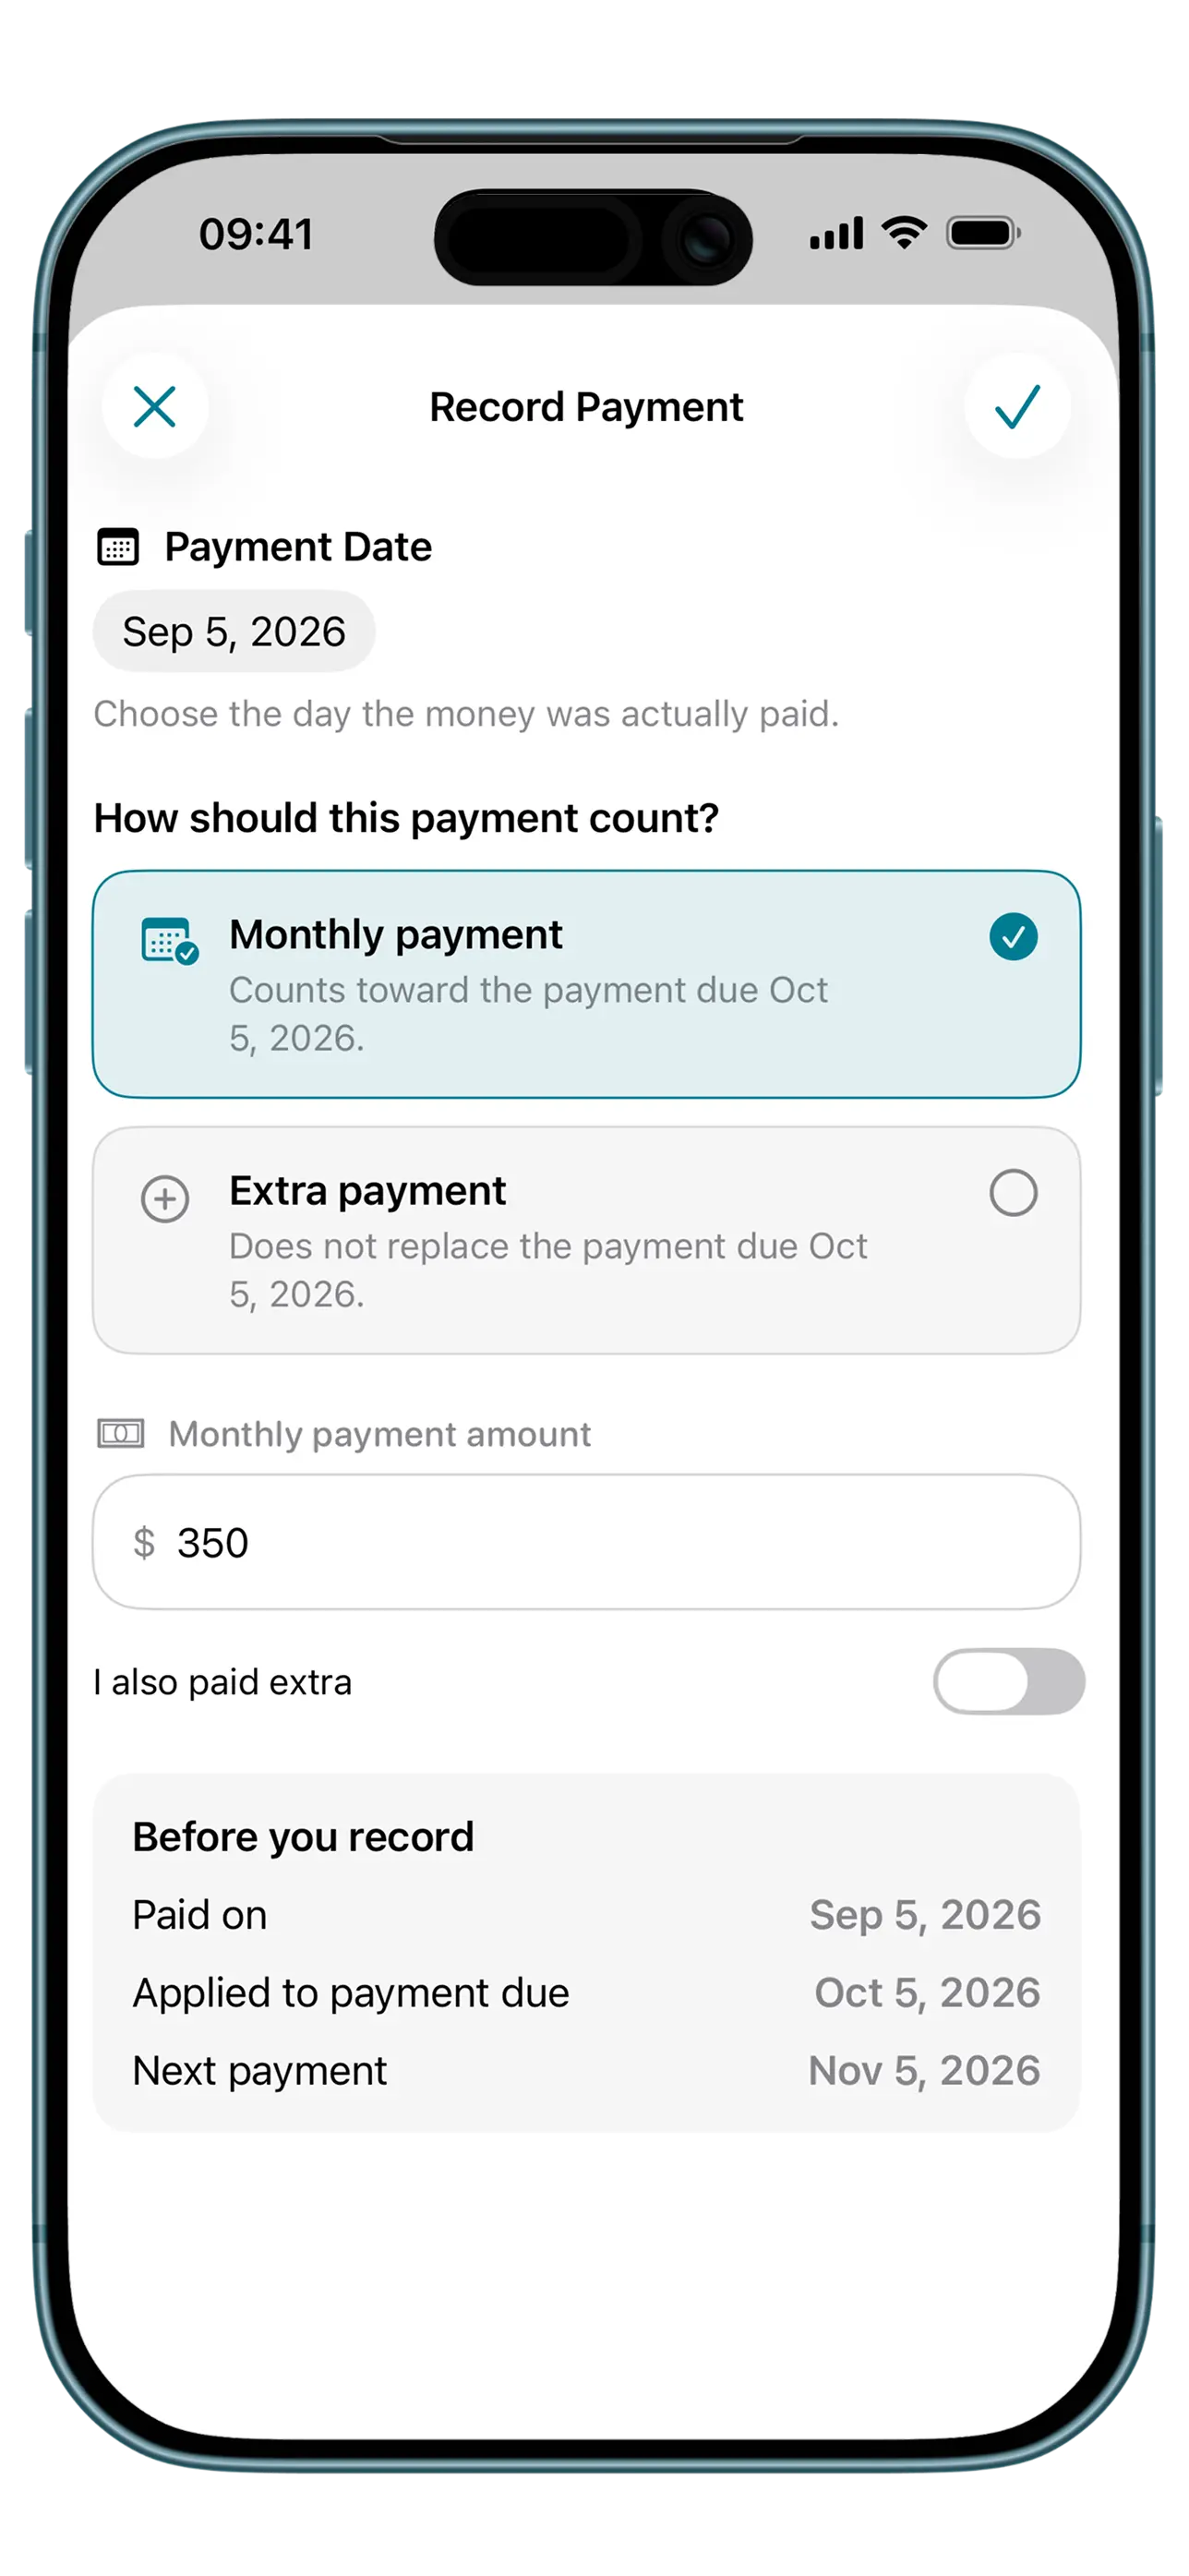
Kontynuuj w aplikacji
Plan to początek. Każda wpłata to postęp.
Debt Payoff Planner łączy długi, historię wpłat, przypomnienia, strategie spłaty i raporty postępów na Twoim iPhonie.